🤖
🤖
核心导读
比特币在 2025 年 10 月 6 日创下超 12.6 万美元历史高点后,一年后仅跌 32% 至 85,453 美元,远低于历次熊市同期 69%-82% 的跌幅。本轮熊市更浅、见底更早,机构 ETF 资金取代散户杠杆成为主导,降低了波动与回撤。但分析师警告,30 年期美债收益率若持续攀升,可能引发新一轮抛售,“浅回撤”叙事仍可能被打破。
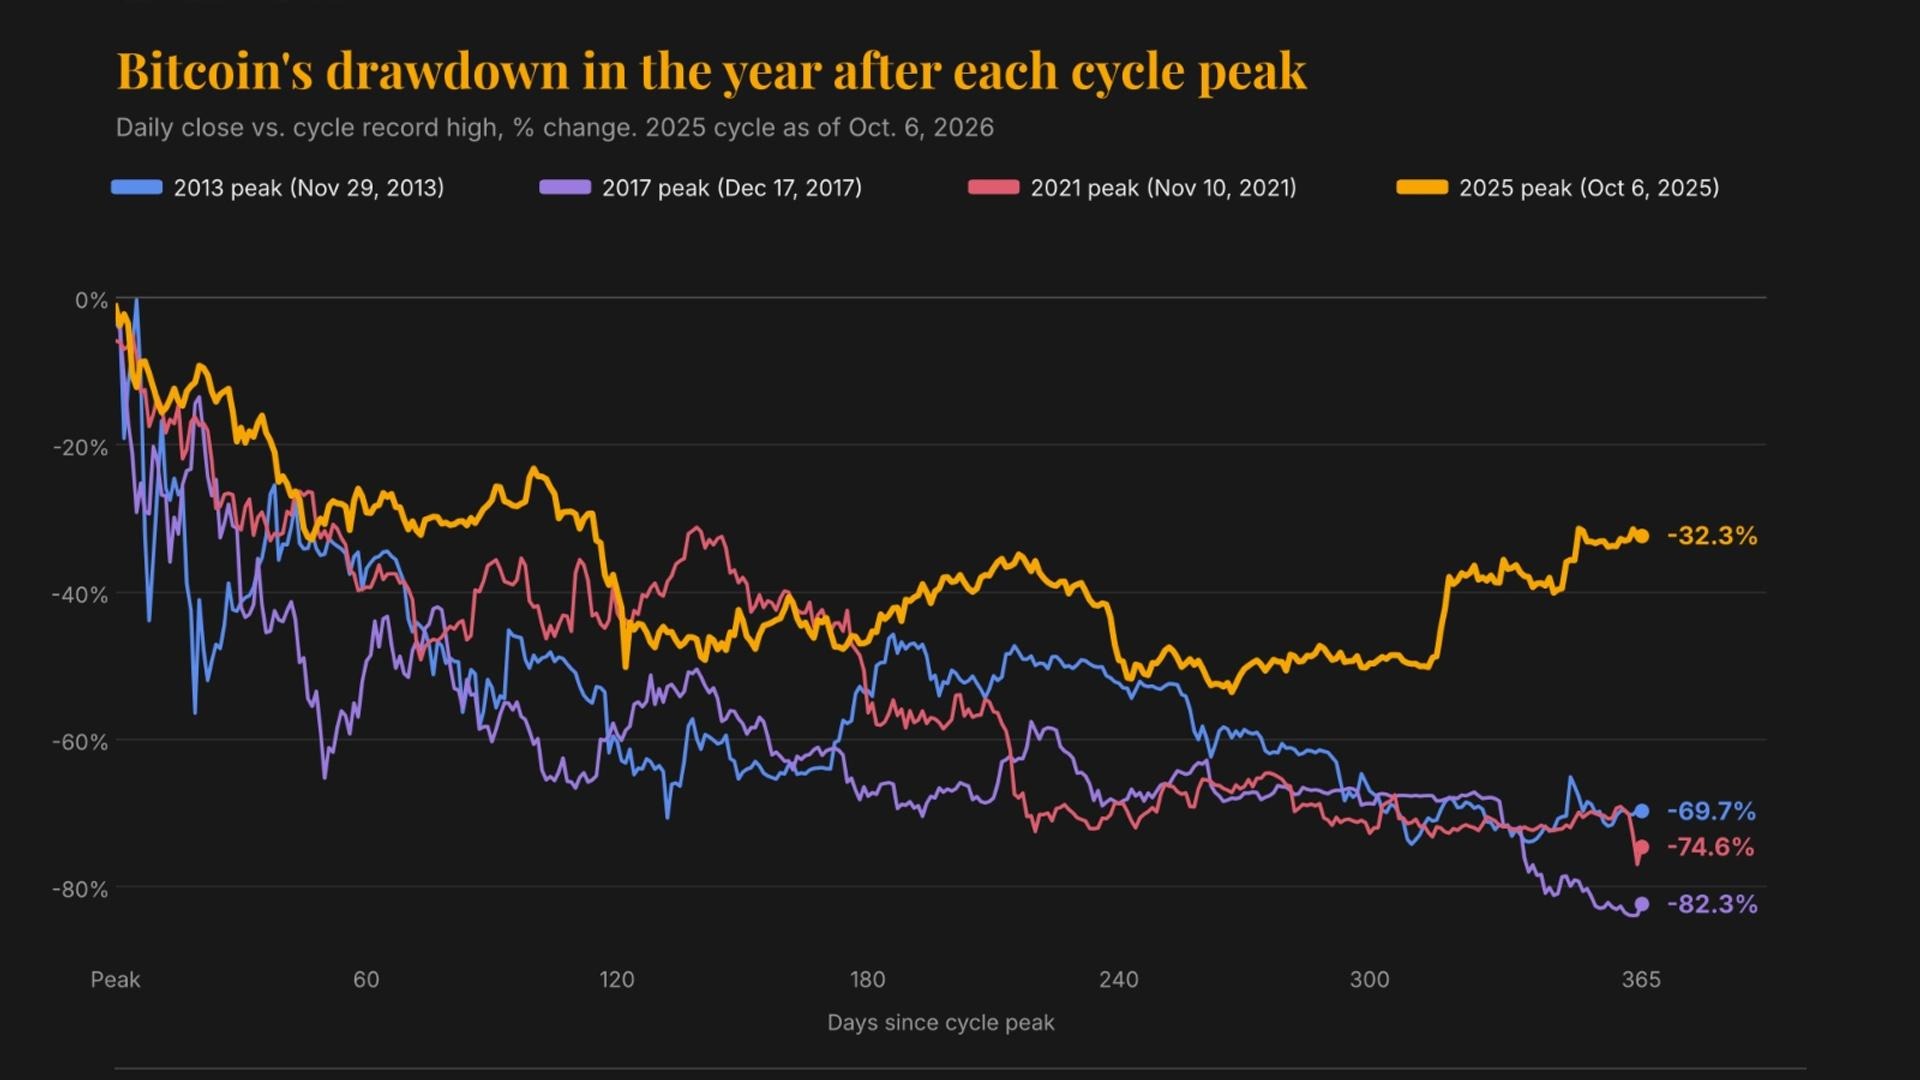
是的,你没看错。在 2025 年 10 月 6 日创下超过 126,000 美元的历史新高一年后,比特币仅下跌 32%,报 85,453 美元。
在传统市场中,这样的跌幅会被视为崩盘。但对比特币来说,这比以往熊市中的下滑要温和得多。
根据 CoinDesk 的计算,2013 年峰值整整一年后,比特币下跌了 69.7%。同样,在 2017 年 12 月见顶后一年,它下跌了 82.3%。在 2021 年 11 月高点一年后,它下跌了 74.6%。
这种较浅的跌幅并不只体现在一周年时。熊市本身也更温和。在 6 月 30 日最低触及略低于 59,000 美元时,比特币较峰值下跌超过 53%。过去的熊市中,价格从历史高点暴跌 77% 至 85%。
本质上,有两件事发生了变化。熊市更浅,且其最糟糕的时刻来得更早。在以往周期中,底部通常在一周年左右或更晚出现;这一次,大约九个月后就出现了低点,随后的复苏也很快。
HashKey Group 高级研究员 Tim Sun 对 CoinDesk 表示:“最显著的变化是回撤持续时间大幅缩短,以及在底部停留的时间减少。”
以往熊市价格跌得更低、持续更久的主要原因,是此前牛市由谁推动。散户交易者及其杠杆使用常常助推这些涨势,而涨势往往以基金爆仓和交易所倒闭为标志的崩盘告终,正如 2022 年所见。
相比之下,2023 至 2025 年的上涨趋势由通过 ETF 等受监管投资工具流入的机构资金推动,而随后的下跌则反映了这些资金流在宏观因素主导下的逆转。
Sun 表示:“虽然以往周期主要由散户投资者和杠杆驱动,但当前周期的买家越来越多来自加密市场之外,包括 ETF、资产管理巨头、家族办公室,甚至企业。这种对外部资产配置日益增长的需求,是这些转变背后的核心驱动力。”
Sun 认为,最近的下跌并非完全由“黑天鹅”事件驱动;相反,它主要是由外部宏观经济环境和资产配置格局变化导致的资本外流造成的。
他指出:“因此,尽管经历了重大调整,市场并未触发过去那种持续性的负反馈循环。”
Primal Fund 联合创始人兼波动率交易台 PM Griffin Ardern 表示,这种机构资金的行为与散户投机资金不同。
“ETF 配置资金会再平衡至目标权重——从设计上它就是逢跌买入。”
Ardern 表示,杠杆在顶部就被清除了,而且再也没有真正回来。他说:“因此,用了九个月才磨出 53% 的跌幅,而不是几个月内连环清算将其打落 80%。”
大部分杠杆在去年 10 月 10 日被解除,当时一场宏观驱动的抛售在加密衍生品市场引发了超过 190 亿美元的清算。币安上包括 USDe、wBETH 和 BNSOL 在内的代币出现临时价格偏差,进一步加剧了压力,而多家交易所的自动减仓机制强制平掉盈利头寸以弥补损失。
更平静的崩盘伴随着代价。更平静的上涨。
做市商 STS Digital 美国主管 Jeff Anderson 表示:“随着比特币演变,更多参与者进入市场,该资产的实际波动率将下降。这意味着更浅的回撤和更低的高点,也可能是上一轮周期中抛售更为温和的一个因素。”
正如 CoinDesk 去年所指出的,自 2024 年初美国现货 ETF 问世以来,比特币的波动率稳步下降,缓和了该资产曾有的“狂野西部”名声。
Sun 指出了具体数字。他说:“比特币目前的年化波动率徘徊在 40% 左右,明显低于其超过 80% 的长期历史水平。”
Ardern 在期权市场也看到了同样情况,比特币的年化隐含或预期波动率指数 DVOL 一直徘徊在 35 点左右。
他说:“未来的形态可能更像阶梯——缓慢上行、突现急跌、快速修复——而不是抛物线。”
Sun 仍不排除出现大涨,原因在于比特币的代币经济学。
他解释说,比特币供应量上限为 2100 万枚,长期持有者持有其中很大比例。再加上短期内大量 ETF 资金流入、宏观流动性迅速改善,或空头集中回补,价格仍可能出现剧烈看涨走势。
在这些情况下,“边际需求仍能对价格施加强大上行推力,可能引发非线性飙升。”
Ardern 更大的警告与仓位有关。隐含波动率接近有记录以来的最低百分位,一年期期权偏斜仍为中性至看跌。
他说:“衍生品市场已经买入了‘浅回撤’,但还没有人愿意为‘上行敞口’付费。”
期权偏斜衡量看涨期权与看跌期权定价之间的差异。中性偏斜意味着交易者尚未追逐看涨期权或上行敞口。
他还表示,浅回撤叙事最响亮的时候,通常也是下行保护最便宜的时候。
Ardern 认为,下一轮下跌的深度将由美国国债市场的长端决定,而非比特币图表。
他说:“如果 30 年期(收益率)防线继续失守,这个周期可能也不会保持浅回撤。”换句话说,如果 30 年期收益率继续上升,我们可能会看到比特币出现新一轮抛售。
30 年期收益率最近触及 5.7% 的高点,为 2002 年 4 月以来最高。今年它已上升超过 80 个基点,提高了持有比特币和黄金等无收益资产的机会成本。
美国财政部在 8 月宣布增加债券回购计划,以遏制收益率上升。比特币作出积极反应,几天内从约 64,000 美元升至近 80,000 美元。但收益率尚未停止上升。一些分析师认为,收益率的坚挺是由财政担忧而非增长故事驱动,这对黄金和比特币构成利好。
Ardern 进一步将当今市场比作 1994 至 1999 年的纳斯达克,当时“政策放缓,周期拉长,每次中期回调都很浅”。
他说:“只要记住那个故事是如何结束的。”该指数在 2000 年 3 月见顶,随后两年左右下跌近 78%。
分享这篇文章: